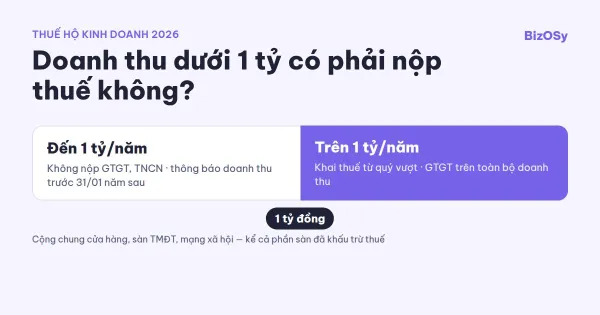
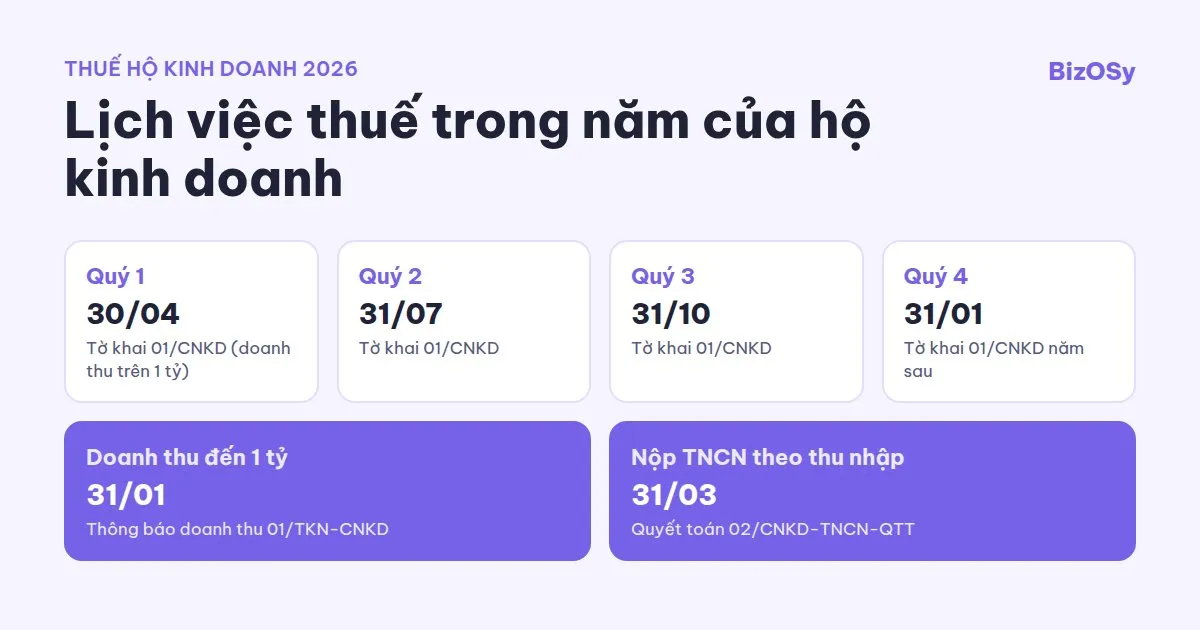
Thuế hộ kinh doanh 2026 thay đổi theo hướng bỏ thuế khoán, hộ tự khai và tự nộp. Hộ có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN, chỉ thông báo doanh thu trước 31/01 năm sau. Trên 1 tỷ, hộ khai thuế theo quý, tính GTGT trên toàn bộ doanh thu và chọn cách tính TNCN. Các quy định này áp dụng cho kỳ tính thuế năm 2026 (NĐ 68/2026, NĐ 141/2026 có hiệu lực từ 01/01/2026).
Tóm tắt nhanh
- Ngưỡng miễn thuế GTGT và TNCN là 1 tỷ đồng doanh thu/năm, cộng chung mọi kênh bán, kể cả doanh thu trên sàn.
- Trên 1 tỷ: GTGT = tỷ lệ % × toàn bộ doanh thu; TNCN theo tỷ lệ được trừ 1 tỷ, TNCN theo thu nhập thì không trừ.
- Bộ sổ chọn theo phương pháp tính thuế (TT 152/2025): S1a, S2a hoặc S2b–S2e.
- Shopee, TikTok Shop khấu trừ thuế thay trên từng đơn; doanh thu đó không kê lại nhưng vẫn tính vào ngưỡng.
- Năm 2026 và 2027, hộ có doanh thu đến 10 tỷ được giảm 30% thuế TNCN, không giảm GTGT theo nghị quyết này.
Năm 2026 thuế hộ kinh doanh thay đổi gì?
Từ kỳ tính thuế 2026, hộ kinh doanh không còn nộp thuế khoán mà tự xác định doanh thu, tự khai và nộp thuế. Ngưỡng không phải nộp thuế GTGT và TNCN nâng lên 1 tỷ đồng/năm. Sổ sách theo Thông tư 152/2025/TT-BTC, tờ khai theo mẫu mới của Bộ Tài chính.
Hộ kinh doanh là hộ hoặc cá nhân đăng ký kinh doanh, nộp thuế theo Nghị định 68/2026/NĐ-CP. Bản gốc của nghị định này (ký 05/03/2026) đặt ngưỡng 500 triệu đồng. Ngày 29/04/2026, Nghị định 141/2026/NĐ-CP sửa mọi mức "500 triệu" thành "01 tỷ", áp dụng từ 01/01/2026. Vì vậy các bài viết trước tháng 5/2026 còn ghi 500 triệu đã không còn đúng.
| Nội dung | Trước 2026 | Từ kỳ tính thuế 2026 |
|---|---|---|
| Cách nộp thuế | Phần lớn hộ nộp thuế khoán theo mức cơ quan thuế ấn định | Hộ tự khai, tự nộp (NQ 198/2025/QH15 Điều 10 khoản 6; NĐ 68/2026) |
| Ngưỡng không phải nộp GTGT, TNCN | Thấp hơn nhiều (Thông tư 40/2021/TT-BTC) | 1 tỷ đồng/năm (NĐ 68/2026 Điều 3, 4, sửa bởi NĐ 141/2026 Điều 1) |
| Sổ kế toán | Thông tư 88/2021/TT-BTC | Thông tư 152/2025/TT-BTC (hiệu lực 01/01/2026) |
| Hóa đơn bắt buộc | Theo quy định cũ về hóa đơn | Doanh thu năm trên 1 tỷ: hóa đơn điện tử có mã hoặc khởi tạo từ máy tính tiền (NĐ 141/2026 Điều 1 khoản 2) |
| Lệ phí môn bài | Nộp hằng năm | Không còn thu, nộp từ 01/01/2026 (NQ 198/2025/QH15 Điều 10 khoản 7) |
| Giảm thuế TNCN | Không có | Giảm 30% cho năm 2026, 2027 (NQ 43/2026/QH16, NĐ 398/2026/NĐ-CP) |
Các việc cần chuẩn bị khi chuyển từ thuế khoán sang tự khai có trong bài bỏ thuế khoán hộ kinh doanh.
Hộ kinh doanh thuộc nhóm nào và phải nộp thuế gì?
Nhóm của hộ kinh doanh do doanh thu năm quyết định. Doanh thu đến 1 tỷ không phải nộp thuế GTGT, TNCN. Trên 1 tỷ đến 3 tỷ, hộ nộp GTGT theo tỷ lệ % và được chọn cách tính TNCN. Trên 3 tỷ, TNCN bắt buộc tính theo thu nhập (doanh thu trừ chi phí).
Doanh thu năm là toàn bộ tiền bán hàng, gia công, dịch vụ mà hộ được hưởng, kể cả khoản trợ giá, thưởng doanh số, khuyến mại và tiền chưa thu. Doanh thu không gồm chiết khấu thương mại, giảm giá hàng bán và hàng bị trả lại (NĐ 68/2026 Điều 5 khoản 1).
| Doanh thu năm | Thuế GTGT | Thuế TNCN | Bộ sổ (TT 152/2025) |
|---|---|---|---|
| Đến 1 tỷ | Không chịu thuế | Không phải nộp | S1a – Sổ doanh thu |
| Trên 1 tỷ đến 3 tỷ, chọn tỷ lệ | Tỷ lệ % × toàn bộ doanh thu | Tỷ lệ % × (doanh thu − 1 tỷ) | S2a |
| Trên 1 tỷ đến 3 tỷ, chọn theo thu nhập | Tỷ lệ % × toàn bộ doanh thu | Thuế suất × (doanh thu − chi phí) | S2b, S2c, S2d, S2e |
| Trên 3 tỷ | Tỷ lệ % × toàn bộ doanh thu | Bắt buộc theo thu nhập | S2b, S2c, S2d, S2e |
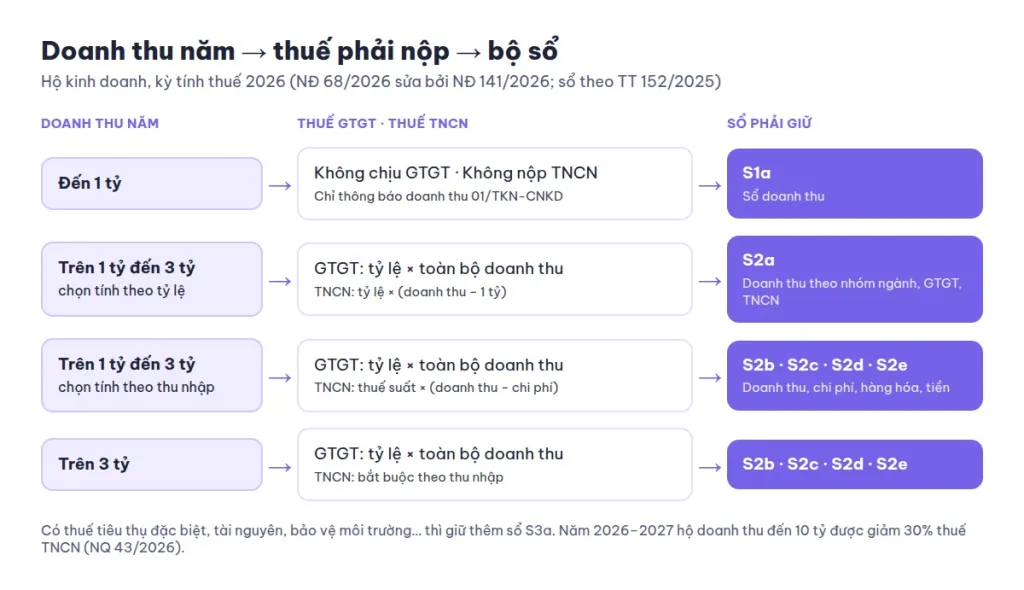
Doanh thu năm quyết định nhóm thuế; phương pháp tính TNCN quyết định bộ sổ.
Doanh thu đến 1 tỷ
Hộ không phải nộp thuế GTGT và TNCN (NĐ 68/2026 Điều 3 khoản 1, Điều 4 khoản 1). Hộ vẫn phải thông báo doanh thu thực tế của năm bằng mẫu 01/TKN-CNKD, chậm nhất ngày 31/01 năm sau (Điều 8 khoản 1 điểm a). Chi tiết cách cộng doanh thu và lấy lại thuế sàn đã trừ có trong bài Hộ kinh doanh dưới 1 tỷ có phải nộp thuế không.
Trên 1 tỷ đến 3 tỷ: chọn tỷ lệ hay theo thu nhập
Thuế GTGT luôn tính bằng tỷ lệ % nhân toàn bộ doanh thu (NĐ 68/2026 Điều 3 khoản 2). Với TNCN, hộ chọn một trong hai cách (Điều 4 khoản 5):
- Theo tỷ lệ trên doanh thu (cách mặc định): thuế tính trên phần doanh thu vượt 1 tỷ đồng, tổng mức trừ không quá 1 tỷ/năm. Căn cứ: Luật Thuế TNCN 109/2025/QH15 Điều 7 khoản 1 (sửa bởi Luật 09/2026/QH16 Điều 1, áp dụng từ 01/01/2026) giao Chính phủ quy định mức doanh thu không phải nộp; Điều 7 khoản 3 điểm a tính thuế trên phần vượt mức đó; NĐ 68/2026 Điều 4 khoản 1, khoản 3, sửa bởi NĐ 141/2026 Điều 1, quy định mức 1 tỷ đồng.
- Theo thu nhập: thu nhập tính thuế = doanh thu trừ chi phí hợp lý (Luật Thuế TNCN 109/2025 Điều 7 khoản 2 điểm a), nhân thuế suất 15%, 17% hoặc 20% theo mức doanh thu (điểm b–d). Cách này không trừ 1 tỷ. Đã chọn thì giữ ổn định 2 năm liên tục (Điều 4 khoản 5 điểm d).
Ví dụ (số tròn, minh họa): hộ bán lẻ hàng hóa, doanh thu năm 2026 là 1,5 tỷ đồng, nộp TNCN theo tỷ lệ.
| Khoản | Cách tính | Số tiền |
|---|---|---|
| Thuế GTGT | 1% × 1,5 tỷ | 15.000.000 đ |
| Thuế TNCN trước giảm | 0,5% × (1,5 tỷ − 1 tỷ) | 2.500.000 đ |
| Giảm 30% TNCN năm 2026 | 30% × 2.500.000 đ | − 750.000 đ |
| TNCN phải nộp | 1.750.000 đ |
Nếu hàng thuộc diện giảm theo NĐ 174/2025/NĐ-CP và hóa đơn đã ghi giảm, GTGT là 0,8% × 1,5 tỷ = 12.000.000 đ (áp dụng đến 31/12/2026). Thuế TNCN không đổi.
Trên 3 tỷ: bắt buộc theo thu nhập
Hộ có doanh thu năm trên 3 tỷ phải tính TNCN theo thu nhập (NĐ 68/2026 Điều 4 khoản 5 điểm b). Hộ đang tính theo tỷ lệ mà cả năm vượt 3 tỷ thì từ năm sau phải chuyển sang theo thu nhập (điểm d). Cách này đòi hỏi ghi đủ chi phí, hàng tồn kho và tiền, nên bộ sổ nhiều hơn.
Hộ kinh doanh cần giữ những sổ sách nào?
Theo Thông tư 152/2025/TT-BTC (hiệu lực 01/01/2026), sổ kế toán của hộ chọn theo phương pháp tính thuế, không theo một ngưỡng doanh thu riêng. Hộ không chịu thuế giữ sổ S1a. Hộ nộp theo tỷ lệ giữ S2a. Hộ nộp TNCN theo thu nhập giữ S2b đến S2e.
| Trường hợp | Sổ phải giữ | Ghi gì |
|---|---|---|
| Không chịu GTGT, không nộp TNCN (TT 152 Điều 4) | S1a-HKD | Ngày, diễn giải, số tiền doanh thu |
| GTGT và TNCN theo tỷ lệ % doanh thu (Điều 5) | S2a-HKD | Doanh thu theo từng nhóm ngành, thuế GTGT, thuế TNCN |
| TNCN theo thu nhập (Điều 6) | S2b-HKD | Doanh thu, thuế GTGT |
| S2c-HKD | Doanh thu, chi phí hợp lý, chênh lệch, thuế TNCN | |
| S2d-HKD | Nhập, xuất, tồn từng mặt hàng | |
| S2e-HKD | Tiền mặt và tiền gửi từng ngân hàng | |
| Có thuế khác: tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường… (Điều 7) | thêm S3a-HKD | Số thuế từng loại |
Sổ lưu ít nhất 5 năm, bằng giấy hoặc điện tử. Hộ được thêm sổ hoặc sửa biểu mẫu, miễn vẫn ghi tên sổ, ngày lập, họ tên và chữ ký người đại diện (TT 152 Điều 3).
Doanh thu vượt 1 tỷ giữa năm thì sao?
Hộ phải khai thuế và nộp thuế kể từ quý phát sinh doanh thu trên 1 tỷ (NĐ 68/2026 Điều 8 khoản 1 điểm a). Cách hiểu đang được áp dụng: không truy thu các quý trước; thuế GTGT của quý vượt tính trên doanh thu cả quý đó; thuế TNCN tính lũy kế năm trên phần vượt 1 tỷ. Sổ chuyển từ S1a sang sổ của nhóm chịu thuế từ đầu quý vượt.
Bán trên Shopee, TikTok Shop thì thuế tính thế nào?
Sàn thương mại điện tử có chức năng đặt hàng và thanh toán, như Shopee và TikTok Shop, khấu trừ và nộp thay thuế trên doanh thu từng giao dịch của hộ. Với hàng hóa, mức khấu trừ là GTGT 1% và TNCN 0,5%: đến 30/06/2026 theo Nghị định 117/2025/NĐ-CP; từ 01/07/2026 theo Nghị định 252/2026/NĐ-CP Điều 44 khoản 2, với tỷ lệ GTGT tại Luật Thuế GTGT 48/2024/QH15 Điều 12 khoản 2 điểm b và thuế suất TNCN tại Luật Thuế TNCN 109/2025/QH15 Điều 7 khoản 3 điểm b. Từ 29/10/2026, sàn giảm 30% số TNCN khấu trừ (NĐ 398/2026 Điều 2 khoản 4 điểm b). Doanh thu đó vẫn cộng vào ngưỡng 1 tỷ nhưng hộ không kê lại trên tờ khai 01/CNKD.
Căn cứ là NĐ 68/2026 Điều 11 khoản 1. Ba điểm hay bị hiểu sai:
- Doanh thu sàn vẫn tính vào ngưỡng. Doanh thu năm của hộ gồm cả doanh thu đã được sàn khấu trừ, khai thay, nộp thay (Điều 8 khoản 1 điểm b).
- Doanh thu năm từ 1 tỷ trở xuống thì số sàn đã trừ là nộp thừa. Hộ đề nghị hoàn hoặc bù trừ (Điều 12 khoản 1).
- Nền tảng không có chức năng đặt hàng và thanh toán phải tự khai. Ví dụ bán qua mạng xã hội, chốt đơn bằng tin nhắn: hộ tự khai doanh thu đó (Điều 11 khoản 2).
Hộ nộp TNCN theo thu nhập thì tổng hợp cả doanh thu sàn khi quyết toán năm, số sàn đã nộp thay được trừ khi xác định số phải nộp (Điều 11 khoản 3).
Cách đọc số thuế sàn trừ trên bảng đối soát có trong bài sàn TMĐT khấu trừ thuế thay hộ kinh doanh.
Năm 2026 hộ kinh doanh được giảm thuế gì?
Năm 2026 và 2027, hộ kinh doanh có doanh thu năm đến 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp từ hoạt động kinh doanh, theo Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP. Mức giảm áp dụng cho cả hộ nộp theo tỷ lệ lẫn theo thu nhập. Nghị quyết này không giảm thuế GTGT.
- Hộ tự khai kê thêm Mẫu 01 (số giảm thuế TNCN) kèm tờ khai quý hoặc năm.
- Quý đã khai trước khi nghị định có hiệu lực (29/10/2026): khai bổ sung hoặc tính phần giảm khi quyết toán năm (NĐ 398/2026 Điều 2 khoản 4 điểm d).
- Doanh thu cả năm vượt 10 tỷ: không được giảm, nộp lại số đã giảm bằng Mẫu 03, không bị tính tiền chậm nộp (Điều 2 khoản 4 điểm c).
Phần sàn khấu trừ: từ 29/10/2026, sàn phải khấu trừ thuế TNCN theo mức đã giảm (NĐ 398/2026 Điều 2 khoản 4 điểm b). Nghĩa vụ TNCN năm 2026, 2027 của hộ nộp theo tỷ lệ bằng 70% số tính theo tỷ lệ. Phần sàn đã khấu trừ vượt nghĩa vụ đó được bù trừ hoặc hoàn cuối năm (Điều 2 khoản 4 điểm d). Bạn nên giữ chứng từ khấu trừ của sàn để đối chiếu.
Riêng thuế GTGT, Nghị định 174/2025/NĐ-CP giảm 20% tỷ lệ GTGT cho hộ nộp theo tỷ lệ, đến hết 31/12/2026, trừ các nhóm hàng loại trừ tại Điều 1 khoản 1 và các Phụ lục của nghị định. Hộ chỉ được giảm khi xuất hóa đơn và ghi chú số tiền được giảm trên hóa đơn (NĐ 174/2025 Điều 1 khoản 2 điểm b, khoản 4).
Hộ kinh doanh nộp tờ khai thuế khi nào?
Hộ có doanh thu năm đến 50 tỷ khai thuế theo quý, hạn là ngày cuối cùng của tháng đầu quý sau. Hộ đến 1 tỷ chỉ nộp thông báo doanh thu trước 31/01 năm sau. Hộ nộp TNCN theo thu nhập quyết toán trước 31/03 năm sau. Hạn nộp tiền thuế trùng hạn nộp hồ sơ.
| Việc | Ai làm | Mẫu | Hạn (năm 2026) |
|---|---|---|---|
| Khai thuế quý 1 | Doanh thu năm trên 1 tỷ, đến 50 tỷ | 01/CNKD | 30/04/2026 |
| Khai thuế quý 2 | như trên | 01/CNKD | 31/07/2026 |
| Khai thuế quý 3 | như trên | 01/CNKD | 31/10/2026 |
| Khai thuế quý 4 | như trên | 01/CNKD | 31/01/2027 |
| Khai thuế tháng | Doanh thu năm trên 50 tỷ | 01/CNKD | Ngày 20 tháng sau (tháng 1–3/2026: 20/04/2026) |
| Thông báo doanh thu năm | Doanh thu năm đến 1 tỷ | 01/TKN-CNKD | 31/01/2027 |
| Quyết toán TNCN năm | Hộ nộp TNCN theo thu nhập | 02/CNKD-TNCN-QTT | 31/03/2027 |
Căn cứ: NĐ 68/2026 Điều 8 khoản 1 điểm a, khoản 3; Điều 10 khoản 1; Điều 18 khoản 1. Hạn trùng ngày nghỉ thì chuyển sang ngày làm việc tiếp theo. Hộ nộp hồ sơ bằng phương thức điện tử (Điều 8 khoản 4 điểm a), qua Cổng thông tin điện tử của cơ quan thuế hoặc ứng dụng thuế điện tử, đăng nhập bằng tài khoản định danh điện tử. Người cao tuổi, người khuyết tật hoặc hộ ở địa bàn đặc biệt khó khăn được nộp trực tiếp tại Trung tâm Phục vụ hành chính công cấp xã.
Hộ có nhiều cửa hàng khai chung trên một hồ sơ, nộp cho cơ quan thuế quản lý trụ sở, nhưng nộp tiền thuế theo từng địa điểm (Điều 8 khoản 4 điểm b).
Khi nào hộ kinh doanh phải dùng hóa đơn điện tử?
Hộ kinh doanh có doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ từ 1 tỷ trở xuống được tự chọn dùng nếu đủ điều kiện và có nhu cầu.
Căn cứ là NĐ 68/2026 Điều 8 khoản 5, sửa bởi NĐ 141/2026 Điều 1 khoản 2. Hộ năm trước chưa đến 1 tỷ mà năm nay vượt thì đăng ký dùng hóa đơn điện tử trong 30 ngày kể từ ngày cuối của kỳ có doanh thu lũy kế trên 1 tỷ. Hộ nhiều cửa hàng dùng chung mã số thuế, ghi mã địa điểm kinh doanh trên hóa đơn (NĐ 68/2026 Điều 8 khoản 5 điểm a, sửa bởi NĐ 141/2026 Điều 1 khoản 2). Quy định chung về hóa đơn từ 01/07/2026 theo Nghị định 254/2026/NĐ-CP.
Làm việc này trên BizOSy
Module Sổ sách hộ kinh doanh của BizOSy ghi sổ theo đúng bộ sổ của phương pháp thuế bạn chọn ở Sổ sách HKD → Cài đặt → Nghĩa vụ thuế. Khi doanh thu lũy kế vượt 1 tỷ, hệ thống chuyển sang sổ của nhóm chịu thuế từ đầu quý vượt.
Ở Sổ sách HKD → Tờ khai thuế, bạn lập 01/CNKD, 01/TKN-CNKD, 02/CNKD-TNCN-QTT từ số liệu trên sổ. Doanh thu đơn sàn đã khấu trừ được tính vào ngưỡng nhưng không kê lên 01/CNKD, và số sàn đã nộp thay hiện riêng để bạn đối chiếu. BizOSy không nộp thẳng lên cơ quan thuế: bạn bấm Tải XML (nhập HTKK), nhập vào HTKK rồi ký và nộp trên Cổng thuế điện tử.
Tổng quan các chức năng ghi sổ, lập tờ khai và theo dõi ngưỡng có ở trang Sổ sách hộ kinh doanh.
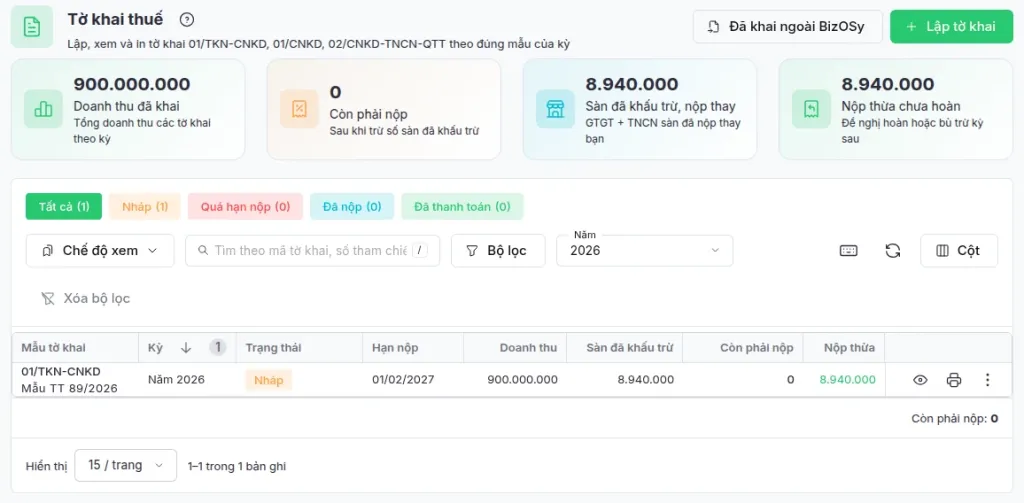
Hộ doanh thu 900 triệu: còn phải nộp 0 đồng, số sàn đã khấu trừ hiện thành nộp thừa chờ hoàn. Dữ liệu minh họa.
Theo dõi ngưỡng và lập tờ khai trên BizOSy — xem Bán hàng đa kênh để gom doanh thu Shopee, TikTok Shop vào sổ.
Câu hỏi thường gặp
Năm 2026 hộ kinh doanh còn nộp thuế khoán không? Không. Từ kỳ tính thuế 2026, hộ kinh doanh tự xác định doanh thu, tự khai và nộp thuế theo NĐ 68/2026. Hộ có doanh thu đến 1 tỷ chỉ thông báo doanh thu năm.
Hộ kinh doanh nộp tờ khai thuế ở đâu? Nộp điện tử cho cơ quan thuế quản lý trụ sở, qua Cổng thông tin điện tử của cơ quan thuế hoặc ứng dụng thuế điện tử (NĐ 68/2026 Điều 8 khoản 4 điểm a). Hộ chỉ bán trên sàn, không có địa điểm kinh doanh, nộp cho cơ quan thuế nơi chủ hộ cư trú (NĐ 68/2026 Điều 8 khoản 4 điểm c).
Đổi phương pháp tính thuế TNCN được không? Hộ chọn tính theo thu nhập thì phải giữ ổn định 2 năm liên tục kể từ năm đầu áp dụng. Hộ đang tính theo tỷ lệ mà cả năm vượt 3 tỷ thì từ năm sau phải chuyển sang theo thu nhập (NĐ 68/2026 Điều 4 khoản 5 điểm d).
Doanh thu vượt 1 tỷ giữa năm thì sổ và thuế tính từ khi nào? Từ quý phát sinh doanh thu trên 1 tỷ (NĐ 68/2026 Điều 8 khoản 1 điểm a). Các quý trước không bị truy thu theo cách hiểu đang áp dụng; sổ chuyển sang nhóm chịu thuế từ đầu quý đó.
Năm 2026 hộ kinh doanh còn nộp lệ phí môn bài không? Không. Từ 01/01/2026, hộ kinh doanh không còn nộp lệ phí môn bài (Nghị quyết 198/2025/QH15, Điều 10 khoản 7).
Hộ kinh doanh có được giảm 30% thuế GTGT không? Không. NQ 43/2026/QH16 chỉ giảm 30% thuế TNCN từ kinh doanh năm 2026, 2027. Thuế GTGT không thuộc diện giảm của nghị quyết này.
Căn cứ pháp lý
- Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (ký 05/03/2026, áp dụng kỳ tính thuế 2026) — Điều 3, 4, 5, 8, 10, 11, 12, 18.
- Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP (ký 29/04/2026, hiệu lực 01/01/2026) — Điều 1.
- Thông tư 18/2026/TT-BTC về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh (ký và có hiệu lực 05/03/2026).
- Thông tư 50/2026/TT-BTC sửa đổi, bổ sung Thông tư 18/2026/TT-BTC (ký và có hiệu lực 13/05/2026) — mẫu 01/CNKD.
- Thông tư 89/2026/TT-BTC (áp dụng từ 01/07/2026) — mẫu 01/TKN-CNKD, 02/CNKD-TNCN-QTT.
- Thông tư 152/2025/TT-BTC hướng dẫn chế độ kế toán hộ kinh doanh (hiệu lực 01/01/2026, thay Thông tư 88/2021/TT-BTC) — Điều 3–7.
- Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP về giảm 30% thuế TNCN kinh doanh, kỳ tính thuế 2026, 2027.
- Luật Thuế thu nhập cá nhân 109/2025/QH15 (hiệu lực 01/07/2026), sửa bởi Luật 09/2026/QH16 (Điều 1 áp dụng từ 01/01/2026) — Điều 7.
- Luật Thuế giá trị gia tăng 48/2024/QH15 (hiệu lực 01/07/2025) — Điều 12 khoản 2 điểm b.
- Nghị định 117/2025/NĐ-CP (áp dụng đến 30/06/2026) và Nghị định 252/2026/NĐ-CP Điều 44 khoản 2 (từ 01/07/2026) — khấu trừ thuế trên sàn thương mại điện tử.
- Nghị định 174/2025/NĐ-CP về giảm thuế GTGT (hiệu lực đến 31/12/2026).
- Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân (thông qua và có hiệu lực 17/05/2025) — Điều 10 khoản 6 (bỏ thuế khoán), khoản 7 (chấm dứt lệ phí môn bài từ 01/01/2026).
- Nghị định 254/2026/NĐ-CP quy định về hóa đơn, chứng từ (hiệu lực 01/07/2026).
Nội dung mang tính tham khảo theo quy định có hiệu lực tại ngày cập nhật; với trường hợp cụ thể, bạn nên đối chiếu văn bản gốc hoặc hỏi cơ quan thuế quản lý.
Cập nhật 20/11/2026