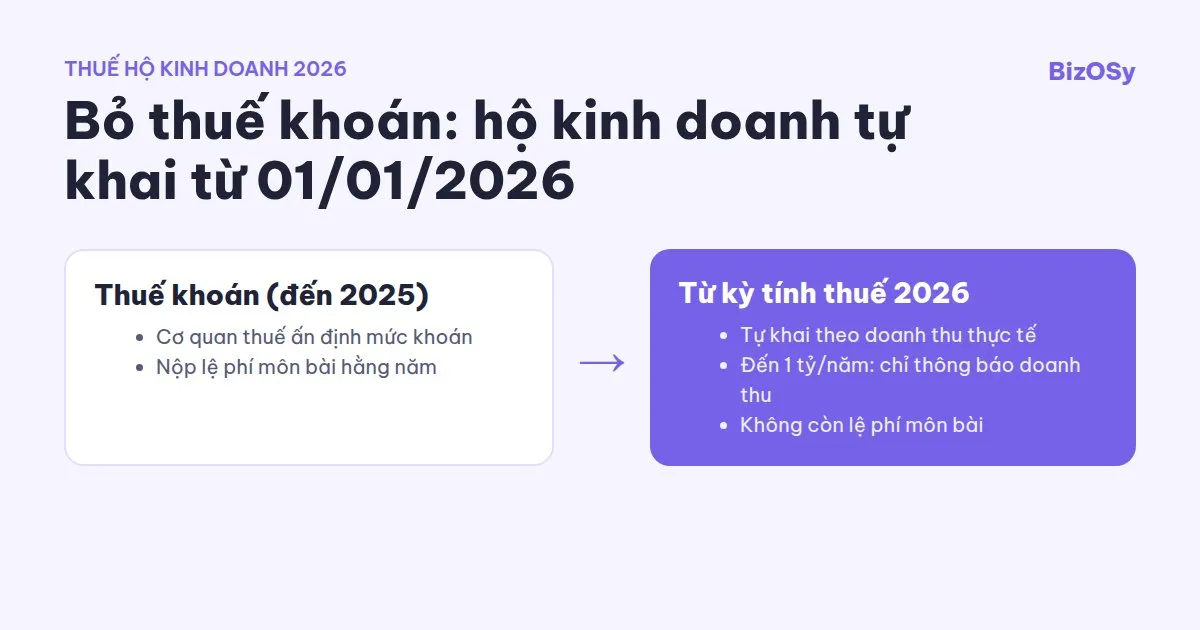
Bỏ thuế khoán hộ kinh doanh áp dụng từ 01/01/2026: hộ và cá nhân kinh doanh không còn nộp theo mức khoán cơ quan thuế ấn định, mà tự khai theo doanh thu thực tế. Hộ có doanh thu năm đến 1 tỷ đồng chỉ thông báo doanh thu, không nộp thuế GTGT, TNCN. Thuế đã nộp theo khoán các năm trước không bị xác định lại, trừ khi hộ che giấu doanh thu.
Bài này tóm tắt điều đã đổi, 6 việc nên chuẩn bị và cách cơ quan thuế hướng dẫn từng hộ.
Bỏ thuế khoán hộ kinh doanh là gì, áp dụng từ khi nào?
Bỏ thuế khoán nghĩa là từ ngày 01/01/2026, hộ kinh doanh không còn áp dụng phương pháp khoán thuế. Hộ nộp thuế theo pháp luật về quản lý thuế (Nghị quyết 198/2025/QH15 Điều 10 khoản 6). Cách khai, nộp cụ thể theo Nghị định 68/2026/NĐ-CP, sửa bởi Nghị định 141/2026/NĐ-CP.
Thuế khoán là cách cơ quan thuế ấn định trước một mức doanh thu và số thuế cho cả năm, hộ nộp theo mức đó. Kê khai là cách hộ tự ghi doanh thu thực tế, tự tính và nộp thuế theo kỳ. Quy định mới áp dụng cho kỳ tính thuế năm 2026 (NĐ 68/2026, NĐ 141/2026 có hiệu lực từ 01/01/2026).
Từ 2026, hộ kinh doanh thay đổi những gì?
Hộ kinh doanh chuyển từ nộp theo mức khoán sang tự khai doanh thu thực tế, với ngưỡng không phải nộp thuế GTGT, TNCN là 1 tỷ đồng/năm. Lệ phí môn bài chấm dứt từ 01/01/2026. Sổ sách theo Thông tư 152/2025/TT-BTC, hộ trên 1 tỷ dùng hóa đơn điện tử có mã hoặc từ máy tính tiền.
| Nội dung | Thuế khoán (đến hết 2025) | Từ kỳ tính thuế 2026 |
|---|---|---|
| Cách xác định thuế | Cơ quan thuế ấn định mức doanh thu, số thuế khoán | Hộ tự khai theo doanh thu thực tế (NQ 198/2025/QH15 Điều 10 khoản 6; NĐ 68/2026) |
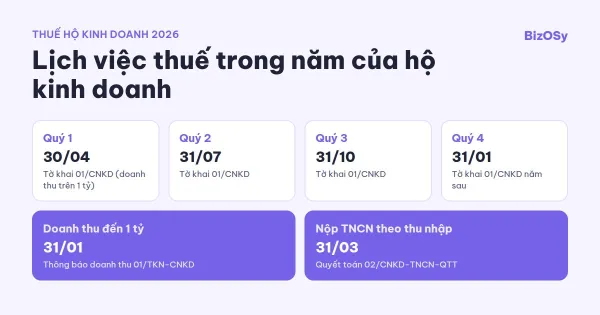
| Doanh thu đến 1 tỷ/năm | — | Không nộp GTGT, TNCN; chỉ thông báo doanh thu năm (mẫu 01/TKN-CNKD) trước 31/01 năm sau (NĐ 68/2026 Điều 3, 4, 8, sửa bởi NĐ 141/2026) |
| Doanh thu trên 1 tỷ/năm | — | Khai thuế theo quý (mẫu 01/CNKD); doanh thu trên 50 tỷ khai theo tháng (NĐ 68/2026 Điều 10) |
| Lệ phí môn bài | Nộp hằng năm | Không còn thu, nộp từ 01/01/2026 (NQ 198/2025/QH15 Điều 10 khoản 7) |
| Sổ kế toán | Thông tư 88/2021/TT-BTC | Thông tư 152/2025/TT-BTC (hiệu lực 01/01/2026), bộ sổ theo phương pháp tính thuế |
| Hóa đơn | Theo quy định cũ | Doanh thu năm trên 1 tỷ: hóa đơn điện tử có mã hoặc khởi tạo từ máy tính tiền (NĐ 68/2026 Điều 8 khoản 5, sửa bởi NĐ 141/2026 Điều 1 khoản 2) |
Chi tiết từng nhóm doanh thu, cách tính và lịch nộp có trong bài nghĩa vụ thuế hộ kinh doanh năm 2026.
Đã nộp khoán những năm trước có bị truy thu không?
Không. Khi hộ chuyển sang kê khai từ 01/01/2026, cơ quan thuế không dùng doanh thu khai năm 2026 để xác định lại nghĩa vụ thuế các năm trước. Cơ quan thuế cũng không xử phạt vi phạm hành chính với nghĩa vụ đã làm theo phương pháp khoán (NĐ 68/2026 Điều 17 khoản 5).
Quy định này áp dụng cho hộ đã nộp khoán từ năm 2025 trở về trước và đã được xác định mức thuế khoán. Ngoại lệ duy nhất: cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền phát hiện hộ che giấu doanh thu dẫn đến thiếu số thuế phải nộp.
Nói cách khác, năm 2026 doanh thu bạn khai cao hơn mức khoán cũ không tự động kéo theo truy thu các năm trước. Bạn nên khai đúng doanh thu thực tế ngay từ kỳ đầu.
Hộ kinh doanh cần chuẩn bị gì khi chuyển sang tự khai?
Hộ cần làm 6 việc: xác định nhóm doanh thu, chọn cách tính TNCN nếu trên 1 tỷ, mở sổ theo Thông tư 152/2025. Tiếp theo là kê hàng tồn tại 31/12/2025 nếu tính theo thu nhập, chuẩn bị hóa đơn điện tử khi trên 1 tỷ, và có tài khoản nộp hồ sơ điện tử.
- Ước doanh thu năm để biết mình thuộc nhóm đến 1 tỷ hay trên 1 tỷ. Doanh thu năm cộng mọi kênh, kể cả doanh thu trên sàn đã được khấu trừ thuế (NĐ 68/2026 Điều 8 khoản 1 điểm b). Xem hộ kinh doanh dưới 1 tỷ có phải nộp thuế không.
- Chọn cách tính thuế TNCN nếu doanh thu trên 1 tỷ đến 3 tỷ: theo tỷ lệ trên doanh thu hoặc theo thu nhập (doanh thu trừ chi phí). Chọn theo thu nhập thì giữ ổn định 2 năm liên tục. Trên 3 tỷ bắt buộc theo thu nhập; doanh thu năm trước trên 3 tỷ thì từ năm sau bắt buộc tính theo thu nhập (NĐ 68/2026 Điều 4 khoản 5 điểm b, d).
- Mở sổ theo Thông tư 152/2025/TT-BTC: hộ không chịu thuế giữ sổ doanh thu S1a; hộ nộp theo tỷ lệ giữ S2a; hộ nộp TNCN theo thu nhập giữ S2b đến S2e.
- Kê hàng tồn kho, máy móc, thiết bị tại 31/12/2025 nếu năm 2025 doanh thu từ 3 tỷ trở lên hoặc từ 2026 chọn tính TNCN theo thu nhập. Hộ bắt đầu kinh doanh từ năm 2026 không thuộc diện lập bảng kê này. Bảng kê theo mẫu 01/BK-HTK (Thông tư 18/2026/TT-BTC) làm căn cứ xác định chi phí được trừ năm 2026. Hộ gửi cùng hồ sơ khai thuế quý I/2026 nếu khai theo quý, hoặc chậm nhất 20/04/2026 nếu khai theo tháng (NĐ 68/2026 Điều 18 khoản 4).
- Chuẩn bị hóa đơn điện tử có mã hoặc khởi tạo từ máy tính tiền nếu doanh thu năm trên 1 tỷ. Hộ năm trước chưa trên 1 tỷ mà năm nay vượt thì đăng ký trong 30 ngày kể từ cuối kỳ vượt (NĐ 68/2026 Điều 8 khoản 5 điểm c, sửa bởi NĐ 141/2026).
- Tài khoản nộp hồ sơ điện tử: hộ nộp hồ sơ khai thuế bằng phương thức điện tử (NĐ 68/2026 Điều 8 khoản 4 điểm a), đăng nhập bằng tài khoản định danh điện tử. Ghi lịch các hạn nộp trong năm.
Lưu ý về hàng tồn không có hóa đơn: Bảng kê hàng tồn kho tại 31/12/2025 không có giá trị pháp lý trong việc xác nhận hoặc hợp thức hóa nguồn gốc, xuất xứ hàng hóa (NĐ 68/2026 Điều 18 khoản 4). Khoản chi được trừ khi tính thuế theo thu nhập vẫn phải có hóa đơn, chứng từ theo quy định và thanh toán không dùng tiền mặt với khoản từ 5 triệu đồng trở lên (Điều 6 khoản 1). Hộ nộp TNCN theo tỷ lệ trên doanh thu không trừ chi phí, nên bảng kê này chỉ có ý nghĩa với cách tính theo thu nhập.
Cơ quan thuế sẽ hướng dẫn hộ kinh doanh thế nào?
Cơ quan thuế rà dữ liệu năm 2025 của từng hộ để hướng dẫn. Hộ năm 2025 có doanh thu trên 1 tỷ kê khai, nộp thuế năm 2026 theo quý hoặc tháng. Hộ từ 1 tỷ trở xuống thông báo doanh thu năm 2026 (NĐ 68/2026 Điều 17 khoản 4, sửa bởi NĐ 141/2026).
Hướng dẫn này áp dụng cho cả hộ năm 2025 nộp theo khoán lẫn hộ đã kê khai. Doanh thu năm 2025 là căn cứ để cơ quan thuế hướng dẫn (Điều 17 khoản 4); nghĩa vụ năm 2026 xác định theo doanh thu thực tế năm 2026 (Điều 8 khoản 1 điểm a). Năm 2026 doanh thu lũy kế vượt 1 tỷ thì hộ khai, nộp thuế từ quý phát sinh doanh thu trên 1 tỷ (NĐ 68/2026 Điều 8 khoản 1 điểm a).
Làm việc này trên BizOSy
Module Sổ sách hộ kinh doanh của BizOSy có bước thiết lập ban đầu: nhập mã số thuế, địa điểm kinh doanh, chọn nhóm doanh thu và phương pháp tính thuế; hệ thống áp đúng bộ sổ theo Thông tư 152/2025. Doanh thu từ đơn hàng, bán tại quầy và đơn sàn tự vào sổ, so với ngưỡng 1 tỷ.
Ở Sổ sách HKD → Sổ sách → Bảng kê tồn 31/12, bạn tạo bảng kê hàng tồn kho và tài sản từ số liệu kho, chốt rồi đánh dấu đã nộp cơ quan thuế. Ở Sổ sách HKD → Thuế → Tờ khai thuế, bạn lập 01/TKN-CNKD, 01/CNKD và tải file XML để nhập vào HTKK.
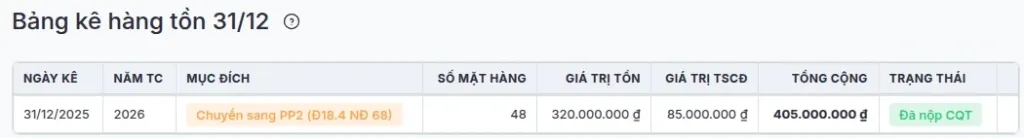
Bảng kê hàng tồn kho và tài sản tại 31/12/2025, dùng khi tính thuế TNCN theo thu nhập. Dữ liệu minh họa.
Câu hỏi thường gặp
Năm 2026 còn hộ kinh doanh nào nộp thuế khoán không? Không. Từ 01/01/2026, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế (Nghị quyết 198/2025/QH15 Điều 10 khoản 6).
Năm 2026 còn nộp lệ phí môn bài không? Không. Từ 01/01/2026, hộ kinh doanh không còn nộp lệ phí môn bài (Nghị quyết 198/2025/QH15, Điều 10 khoản 7).
Đã nộp khoán năm 2025, năm 2026 khai doanh thu cao hơn có bị truy thu năm cũ không? Không. Cơ quan thuế không dùng doanh thu khai năm 2026 để xác định lại nghĩa vụ các năm trước. Nghĩa vụ đã làm theo khoán cũng không bị xử phạt, trừ trường hợp phát hiện che giấu doanh thu (NĐ 68/2026 Điều 17 khoản 5).
Hộ kinh doanh doanh thu dưới 1 tỷ có phải nộp tờ khai không? Không phải khai thuế. Hộ chỉ nộp thông báo doanh thu năm (01/TKN-CNKD) chậm nhất ngày 31/01 năm sau (NĐ 68/2026 Điều 8 khoản 1 điểm a).
Hàng tồn mua không có hóa đơn trước năm 2026 xử lý thế nào? Hộ năm 2025 doanh thu từ 3 tỷ trở lên hoặc chọn tính TNCN theo thu nhập lập bảng kê hàng tồn kho, máy móc, thiết bị tại 31/12/2025 làm căn cứ chi phí năm 2026. Hộ bắt đầu kinh doanh từ năm 2026 không thuộc diện lập bảng kê này. Bảng kê không hợp thức hóa nguồn gốc hàng hóa (NĐ 68/2026 Điều 18 khoản 4).
Căn cứ pháp lý
- Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân (thông qua và có hiệu lực 17/05/2025) — Điều 10 khoản 6, khoản 7.
- Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (ký 05/03/2026, áp dụng kỳ tính thuế 2026) — Điều 3, 4, 6, 8, 10, 17, 18.
- Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP (ký 29/04/2026, hiệu lực 01/01/2026) — Điều 1.
- Thông tư 18/2026/TT-BTC về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh (ký và có hiệu lực 05/03/2026).
- Thông tư 152/2025/TT-BTC hướng dẫn chế độ kế toán hộ kinh doanh (hiệu lực 01/01/2026, thay Thông tư 88/2021/TT-BTC).
Nội dung mang tính tham khảo theo quy định có hiệu lực tại ngày cập nhật; với trường hợp cụ thể, bạn nên đối chiếu văn bản gốc hoặc hỏi cơ quan thuế quản lý.
Cập nhật 20/11/2026