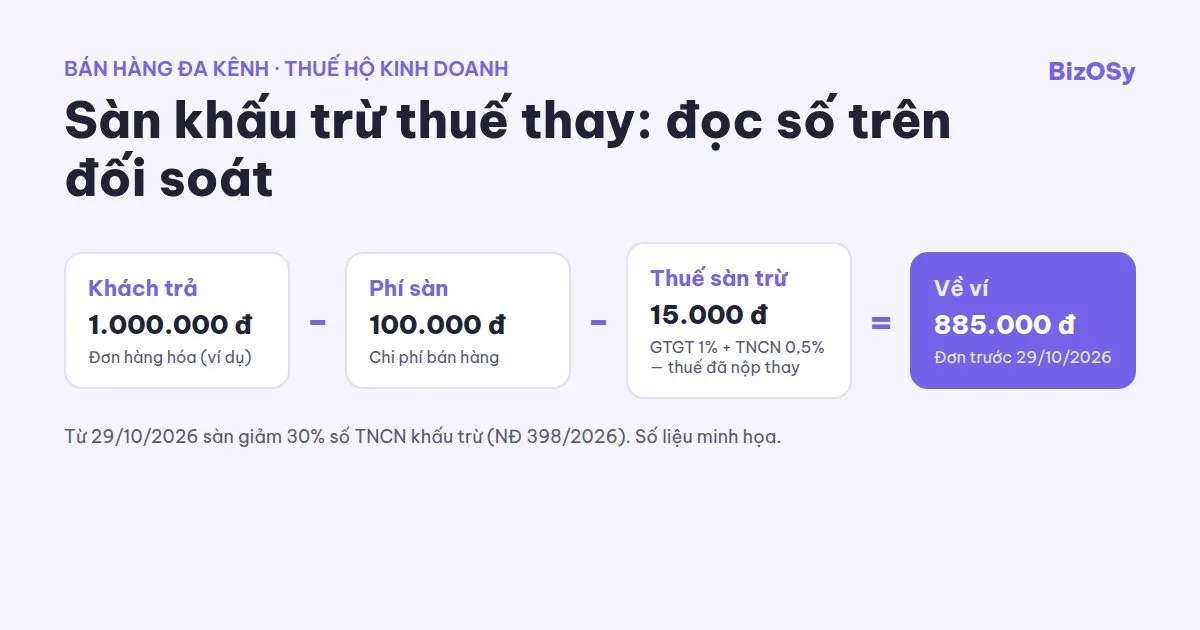
Sàn khấu trừ thuế hộ kinh doanh trên từng đơn khi sàn có chức năng đặt hàng và thanh toán, như Shopee và TikTok Shop. Với hàng hóa, sàn trừ 1% thuế GTGT và 0,5% thuế TNCN, từ 29/10/2026 phần TNCN được giảm 30%. Số đó là thuế đã nộp thay: hộ không kê lại trên tờ khai, nhưng vẫn cộng doanh thu sàn để xét ngưỡng 1 tỷ.
Bài này giải thích sàn trừ bao nhiêu, số thuế nằm ở đâu trong tiền sàn trả về, và hộ còn phải khai hay được hoàn gì.
Sàn TMĐT khấu trừ thuế thay hộ kinh doanh là gì?
Sàn khấu trừ thuế thay là việc sàn thương mại điện tử có chức năng đặt hàng và thanh toán tự trừ thuế GTGT, TNCN trên từng giao dịch của hộ kinh doanh. Sàn khai và nộp thay số đó vào ngân sách (NĐ 68/2026 Điều 11 khoản 1); hộ nhận tiền hàng sau khi đã trừ thuế.
Chủ quản nền tảng có chức năng đặt hàng và thanh toán là sàn mà người mua đặt hàng và trả tiền ngay trên sàn, như Shopee, TikTok Shop, Lazada. Bán qua nền tảng không có chức năng đặt hàng và thanh toán, ví dụ bán qua mạng xã hội, chốt đơn bằng tin nhắn, thì không ai khấu trừ thay: hộ tự khai doanh thu đó (Điều 11 khoản 2).
Sàn trừ bao nhiêu trên mỗi đơn?
Năm 2026, với hàng hóa sàn khấu trừ 1% thuế GTGT và 0,5% thuế TNCN trên doanh thu từng giao dịch. Từ 29/10/2026 sàn phải giảm 30% số TNCN khấu trừ, tức còn 0,35% với hàng hóa. Thực tế đến 19/11/2026, Shopee và TikTok Shop vẫn khấu trừ 0,5% trên các đơn đã đối soát. Phần trừ thừa là thuế nộp thừa, được bù trừ hoặc hoàn cuối năm. Dịch vụ, vận tải và các nhóm khác có tỷ lệ riêng.
| Nhóm | GTGT | TNCN (trước giảm 30%) |
|---|---|---|
| Hàng hóa | 1% | 0,5% |
| Dịch vụ | 5% | 2% |
| Vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% |
Tỷ lệ trên theo Nghị định 117/2025/NĐ-CP Điều 5 cho giai đoạn 01/01–30/06/2026; không xác định được nhóm thì áp mức cao nhất. Từ 01/07/2026, sàn khấu trừ theo Nghị định 252/2026/NĐ-CP Điều 44 khoản 2 và tỷ lệ của 3 nhóm này giữ nguyên theo luật: GTGT 1% / 5% / 3% theo Luật Thuế GTGT 48/2024/QH15 Điều 12 khoản 2 điểm b; TNCN 0,5% / 2% / 1,5% theo Luật Thuế TNCN 109/2025/QH15 Điều 7 khoản 3 điểm b, c, d. Bảng áp cho cá nhân cư trú; người không cư trú có tỷ lệ khác (NĐ 117/2025 Điều 5 khoản 2 điểm b.2).
Ví dụ một đơn hàng hóa 1.000.000 đ (số tròn, minh họa; phí sàn giả định 100.000 đ). Đơn không có voucher / trợ giá của sàn; thuế tính trên doanh thu của giao dịch (NĐ 117/2025 Điều 5 khoản 2; NĐ 252/2026 Điều 44 khoản 2 điểm a.2).
| Khoản | Đơn trước 29/10/2026 | Đơn từ 29/10/2026 |
|---|---|---|
| Khách trả | 1.000.000 đ | 1.000.000 đ |
| Phí sàn (hoa hồng, thanh toán, dịch vụ…) | − 100.000 đ | − 100.000 đ |
| Thuế GTGT sàn khấu trừ (1%) | − 10.000 đ | − 10.000 đ |
| Thuế TNCN sàn khấu trừ | − 5.000 đ (0,5%) | − 3.500 đ (0,5% × 70%) |
| Tiền về ví người bán | 885.000 đ | 886.500 đ |
Cột đơn từ 29/10/2026 theo quy định. Sàn chưa áp giảm thì dòng TNCN vẫn là 5.000 đ.
Mức giảm 30% theo Nghị quyết 43/2026/QH16 và NĐ 398/2026/NĐ-CP Điều 2 khoản 4 điểm b, áp cho kỳ tính thuế 2026 và 2027 với hộ có doanh thu năm đến 10 tỷ. Phần sàn đã trừ vượt nghĩa vụ (kể cả phần sàn trừ đủ 0,5%, trước hay sau 29/10/2026) được bù trừ hoặc hoàn cuối năm (Điều 2 khoản 4 điểm d).
Số thuế sàn trừ nằm ở đâu trên bảng đối soát?
Thuế sàn khấu trừ nằm trong phần sàn giữ lại trước khi trả tiền về ví, cùng với phí sàn. Tiền sàn trả = khách trả − phí sàn − thuế khấu trừ. Phí sàn (phí cố định, dịch vụ, thanh toán) là chi phí kinh doanh. Số thuế sàn khấu trừ là tiền thuế của chính bạn đã được sàn nộp thay — được trừ vào số thuế bạn phải nộp, không phải phí sàn.
Điểm hay nhầm là cộng hết vào "phí sàn" rồi ghi thành chi phí. Khoản thuế đã nộp thay sẽ được đối chiếu khi bạn thông báo doanh thu năm hoặc quyết toán. Nếu ghi nhầm thành chi phí, sổ sách sẽ vừa giảm lợi nhuận sai, vừa mất dấu khoản có thể đề nghị hoàn.
Khi đối chiếu, bạn nên tách 3 dòng: phí sàn theo từng loại, thuế GTGT khấu trừ, thuế TNCN khấu trừ. Tổng thuế khấu trừ trong năm của từng sàn là số bạn cần khi làm hồ sơ cuối năm.
Đối soát và tách thuế sàn trên BizOSy — xem quản lý bán hàng đa kênh và đối soát.
Sàn đã trừ thuế, hộ kinh doanh còn phải khai gì?
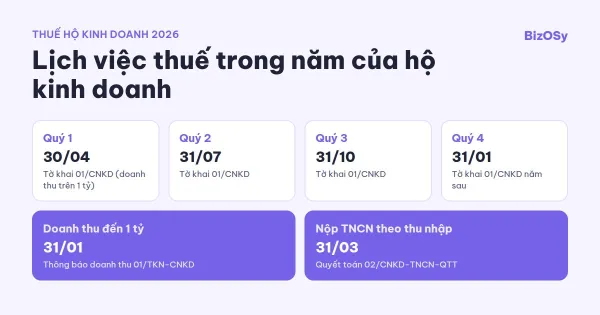
Doanh thu sàn đã khấu trừ vẫn cộng vào doanh thu năm để xét ngưỡng 1 tỷ, nhưng không kê lại trên tờ khai quý. Đến 1 tỷ thì đề nghị hoàn toàn bộ; trên 1 tỷ tính theo tỷ lệ thì đề nghị hoàn phần TNCN trừ thừa; tính theo thu nhập thì trừ khi quyết toán.
Doanh thu năm của hộ gồm cả doanh thu đã được sàn khấu trừ, khai thay, nộp thay (NĐ 68/2026 Điều 8 khoản 1 điểm b). Doanh thu bán ngoài sàn (cửa hàng, mạng xã hội) thì hộ tự khai.
| Trường hợp (doanh thu năm, cộng mọi kênh) | Phần sàn đã trừ | Hồ sơ |
|---|---|---|
| Đến 1 tỷ | Cả GTGT và TNCN sàn trừ đều là nộp thừa (NĐ 68/2026 Điều 12 khoản 1) | Thông báo doanh thu 01/TKN-CNKD chậm nhất 31/01 năm sau, đề nghị hoàn hoặc bù trừ (TT 18/2026 Điều 5) |
| Trên 1 tỷ đến 3 tỷ, TNCN theo tỷ lệ | GTGT sàn trừ khớp nghĩa vụ; TNCN sàn trừ trên toàn bộ doanh thu sàn trong khi nghĩa vụ chỉ tính trên phần vượt 1 tỷ → phần chênh là nộp thừa | Không kê lại doanh thu sàn trên 01/CNKD; đề nghị hoàn phần thừa trên 01/TKN-CNKD chậm nhất 31/01 năm sau |
| TNCN theo thu nhập (bắt buộc trên 3 tỷ) | Số TNCN sàn đã nộp thay được trừ khi xác định số phải nộp (NĐ 68/2026 Điều 11 khoản 3) | Quyết toán 02/CNKD-TNCN-QTT chậm nhất 31/03 năm sau |
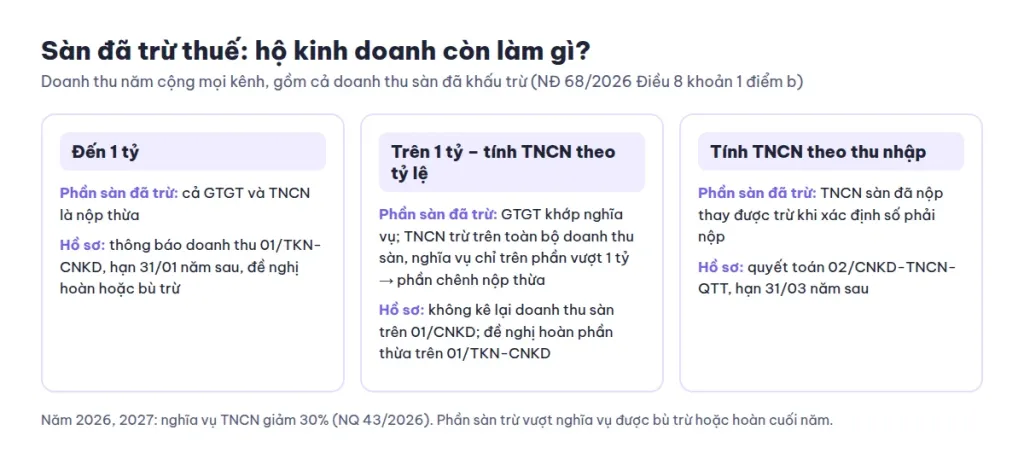
Phần sàn đã trừ được xử lý khác nhau theo nhóm doanh thu và cách tính TNCN.
Ví dụ trường hợp 2 (số tròn, minh họa): hộ chỉ bán hàng hóa trên sàn, doanh thu năm 2026 là 1,5 tỷ, tính TNCN theo tỷ lệ. Trong đó 1,2 tỷ phát sinh trước 29/10/2026 (sàn trừ 0,5%) và 0,3 tỷ từ 29/10/2026 (giả định sàn đã áp mức giảm, trừ 0,35%). Sàn đã trừ TNCN 6.000.000 + 1.050.000 = 7.050.000 đ. Nghĩa vụ TNCN = 0,5% × (1,5 tỷ − 1 tỷ) = 2.500.000 đ, giảm 30% năm 2026 còn 1.750.000 đ. Phần nộp thừa là 5.300.000 đ. Nếu sàn vẫn trừ 0,5% trên 0,3 tỷ này, sàn đã trừ 7.500.000 đ và phần thừa là 5.750.000 đ. Không xét giảm GTGT theo NĐ 174/2025.
Căn cứ mức trừ 1 tỷ: Luật Thuế TNCN 109/2025/QH15 Điều 7 khoản 1 (sửa bởi Luật 09/2026/QH16 Điều 1) và khoản 3 điểm a; NĐ 68/2026 Điều 4 khoản 1, khoản 3 (sửa bởi NĐ 141/2026 Điều 1).
Thuế sàn trừ thừa thì lấy lại thế nào?
Phần thuế sàn trừ vượt nghĩa vụ là tiền thuế nộp thừa, được bù trừ hoặc hoàn (NĐ 68/2026 Điều 12 khoản 1, khoản 3). Hộ đề nghị khi nộp hồ sơ cuối năm: thông báo doanh thu năm hoặc quyết toán TNCN.
Nơi nộp hồ sơ hoàn là cơ quan thuế nơi hộ nộp hồ sơ khai thuế. Hộ chỉ bán trên sàn, đã được sàn khấu trừ, nộp tại cơ quan thuế quản lý nơi chủ hộ cư trú (Điều 12 khoản 5). Chứng từ khấu trừ do sàn lập; bạn giữ để đối chiếu và làm hồ sơ đề nghị hoàn.
Chi tiết cách cộng doanh thu nhiều kênh và trường hợp dưới 1 tỷ có trong bài hộ kinh doanh dưới 1 tỷ có phải nộp thuế không. Toàn bộ nghĩa vụ năm 2026 có trong bài thuế hộ kinh doanh năm 2026.
Làm việc này trên BizOSy
Ở Đa kênh → Đối soát của BizOSy, mỗi đơn sàn có cột Phí sàn; di chuột lên số phí để xem từng loại, gồm Thuế khấu trừ GTGT và Thuế khấu trừ TNCN khi sàn trả dữ liệu này. Với hộ kinh doanh, thuế sàn khấu trừ được ghi là thuế đã nộp thay (đối chiếu với nghĩa vụ thuế của hộ), không ghi vào phí sàn.
Trong Sổ sách HKD → Thuế → Tờ khai thuế, thẻ Sàn đã khấu trừ, nộp thay và Nộp thừa chưa hoàn tổng hợp số này. Bạn dùng để đối chiếu khi lập thông báo doanh thu năm hoặc quyết toán.
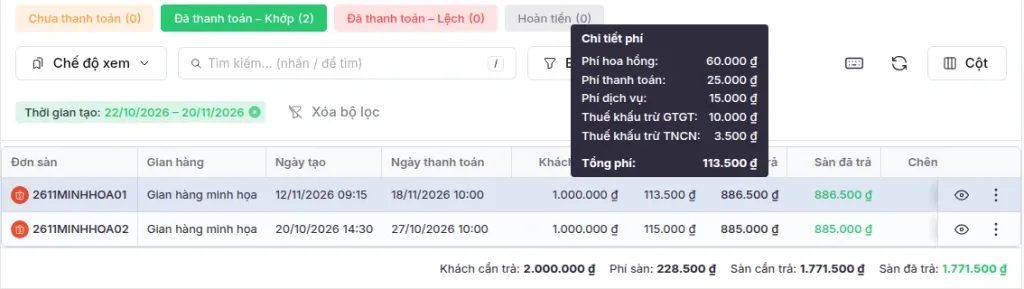
Đơn từ 29/10/2026: sàn trừ TNCN 3.500 đ; đơn trước đó trừ 5.000 đ. Dữ liệu minh họa.
Câu hỏi thường gặp
Bán qua mạng xã hội có bị khấu trừ thuế không? Không. Nền tảng không có chức năng đặt hàng và thanh toán không khấu trừ thay; hộ tự khai doanh thu bán qua kênh đó (NĐ 68/2026 Điều 11 khoản 2).
Thuế sàn đã trừ có phải khai lại trên tờ khai không? Không kê lại doanh thu sàn trên tờ khai quý 01/CNKD. Doanh thu đó vẫn cộng vào doanh thu năm để xét ngưỡng 1 tỷ (NĐ 68/2026 Điều 8 khoản 1 điểm b).
Doanh thu dưới 1 tỷ, lấy lại thuế sàn đã trừ ở đâu? Đề nghị hoàn trên thông báo doanh thu năm 01/TKN-CNKD. Hộ chỉ bán trên sàn nộp hồ sơ hoàn tại cơ quan thuế nơi chủ hộ cư trú (NĐ 68/2026 Điều 12 khoản 5).
Năm 2026 được giảm 30% TNCN thì sàn trừ bao nhiêu? Từ 29/10/2026 sàn phải giảm 30% số TNCN khấu trừ, với hàng hóa còn 0,35% (NĐ 398/2026 Điều 2 khoản 4 điểm b). Phần sàn trừ vượt nghĩa vụ được bù trừ hoặc hoàn cuối năm. Thực tế đến 19/11/2026 hai sàn vẫn trừ 0,5%. BizOSy ghi đúng số sàn thực trừ trên từng đơn, phần chênh hiện ở mục nộp thừa.
Bán trên nhiều sàn, mỗi sàn trừ riêng thì tính ngưỡng thế nào? Cộng doanh thu của mọi sàn và mọi kênh khác thành doanh thu năm để xét ngưỡng 1 tỷ; mỗi sàn chỉ trừ thuế trên đơn của sàn đó.
Căn cứ pháp lý
- Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (ký 05/03/2026, áp dụng kỳ tính thuế 2026) — Điều 4, 8, 11, 12.
- Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP (ký 29/04/2026, hiệu lực 01/01/2026) — Điều 1.
- Nghị định 117/2025/NĐ-CP về quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử (áp dụng đến 30/06/2026) — Điều 5.
- Nghị định 252/2026/NĐ-CP (hiệu lực 01/07/2026) — Điều 44 khoản 2.
- Luật Thuế giá trị gia tăng 48/2024/QH15 (hiệu lực 01/07/2025) — Điều 12 khoản 2 điểm b.
- Luật Thuế thu nhập cá nhân 109/2025/QH15 (hiệu lực 01/07/2026), sửa bởi Luật 09/2026/QH16 (Điều 1 áp dụng từ 01/01/2026) — Điều 7.
- Nghị quyết 43/2026/QH16 và Nghị định 398/2026/NĐ-CP về giảm 30% thuế TNCN kinh doanh năm 2026, 2027 — Điều 2 khoản 4.
- Thông tư 18/2026/TT-BTC về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh (ký và có hiệu lực 05/03/2026) — Điều 5.
Nội dung mang tính tham khảo theo quy định có hiệu lực tại ngày cập nhật; với trường hợp cụ thể, bạn nên đối chiếu văn bản gốc hoặc hỏi cơ quan thuế quản lý.
Cập nhật 20/11/2026